Memiliki rumah sendiri adalah impian banyak orang, terutama bagi mereka yang ingin tinggal di lokasi strategis dengan fasilitas yang lengkap. Salah satu cara paling umum untuk mewujudkan impian tersebut adalah melalui KPR komersil. Namun, masih banyak calon pembeli rumah yang pengajuan KPR-nya tertunda bahkan ditolak karena tidak memahami syarat KPR komersil secara menyeluruh.
Artikel ini akan membahas syarat KPR komersil secara lengkap dan mudah dipahami, mulai dari dokumen, kriteria penghasilan, BI Checking, hingga tips agar pengajuan KPR Anda lebih cepat disetujui.
Apa Itu KPR Komersil?
KPR komersil adalah fasilitas kredit kepemilikan rumah non-subsidi yang diberikan oleh bank kepada masyarakat umum. Berbeda dengan KPR subsidi yang memiliki batasan penghasilan dan ketentuan pemerintah, KPR komersil bersifat lebih fleksibel, baik dari sisi harga rumah, lokasi, maupun spesifikasi bangunan.
Dengan KPR komersil, Anda bebas memilih rumah sesuai kebutuhan dan kemampuan finansial, baik untuk hunian pribadi maupun investasi jangka panjang.
Mengapa Penting Memahami Syarat KPR Komersil?
Memahami syarat KPR komersil sejak awal sangat penting agar:
Pengajuan KPR tidak tertunda
Risiko penolakan bisa diminimalkan
Proses akad kredit berjalan lebih cepat
Perencanaan keuangan menjadi lebih matang
Banyak pengajuan KPR ditolak bukan karena gaji kurang, melainkan karena dokumen tidak lengkap, riwayat kredit bermasalah, atau perhitungan cicilan yang tidak realistis.
Syarat Umum KPR Komersil
Berikut adalah syarat umum KPR komersil yang biasanya diterapkan oleh hampir semua bank di Indonesia:
1. Warga Negara Indonesia (WNI)
Pemohon harus berstatus WNI dan memiliki identitas resmi berupa KTP yang masih berlaku.
2. Usia Pemohon
Usia minimal: 21 tahun atau sudah menikah
Usia maksimal saat kredit lunas:
Karyawan: 55–60 tahun
Pengusaha/profesional: 60–65 tahun
3. Status Pekerjaan Stabil
Bank akan melihat kestabilan penghasilan Anda sebagai dasar kemampuan membayar cicilan.
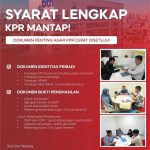
Dokumen yang Menjadi Syarat KPR Komersil
Untuk Karyawan:
Fotokopi KTP pemohon & pasangan
Kartu Keluarga (KK)
NPWP
Slip gaji 1–3 bulan terakhir
Surat keterangan kerja
Rekening koran 3–6 bulan terakhir
Untuk Pengusaha / Wiraswasta:
KTP & KK
NPWP
SIUP / NIB
Laporan keuangan usaha
Rekening koran 6 bulan terakhir
Dokumen yang lengkap dan rapi akan mempercepat proses analisa bank
Syarat Penghasilan untuk KPR Komersil
Bank biasanya menetapkan bahwa cicilan KPR maksimal 30–35% dari penghasilan bulanan. Contoh:
Penghasilan Rp10 juta/bulan
Cicilan ideal maksimal: Rp3–3,5 juta/bulan
Jika cicilan melebihi batas tersebut, bank akan menganggap risiko kredit terlalu tinggi.
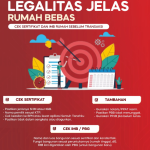
BI Checking / SLIK OJK: Faktor Penentu KPR Disetujui
Salah satu syarat KPR komersil yang sering diabaikan adalah riwayat kredit di BI Checking (SLIKOJK). Bank akan menilai:
Riwayat cicilan kartu kredit
Kredit kendaraan
Pinjaman online
Kredit usaha
Status kolektibilitas:
Kol 1 (Lancar) → Aman
Kol 2 (Dalam Perhatian Khusus) → Masih bisa dipertimbangkan
Kol 3–5 → Risiko tinggi, pengajuan hampir pasti ditolak
Pastikan semua cicilan Anda lancardan tidak menunggak sebelum mengajukan KPR.
DP (Down Payment) dalam KPR Komersil
DP rumah komersil umumnya berkisar antara 10%–30% dari harga rumah, tergantung kebijakan bank dan developer.
Namun saat ini, beberapa perumahan komersil menawarkan program DP 0%, sehingga pembeli tidak perlu menyiapkan dana besar di awal. Program ini sangat membantu pembeli pertama atau keluarga muda. Tenor dan Bunga KPR Komersil. Tenor KPR:
10 tahun
15 tahun
20 tahun
Semakin panjang tenor, cicilan bulanan lebih ringan, namun total bunga yang dibayar lebih besar.
Bunga KPR:
Bunga fixed (1–5 tahun awal)
Bunga floating setelah masa fixed berakhir
Memahami skema bunga sangat penting agar Anda siap saat cicilan menyesuaikan.
Memahami syarat KPR komersil lengkap dan mudah dipahami adalah kunci agar proses pembelian rumah berjalan lancar. Mulai dari dokumen, penghasilan, BI Checking, hingga pemilihan tenor harus dipersiapkan dengan matang.
Dengan perencanaan yang tepat, KPR komersil bukan lagi sesuatu yang menakutkan, melainkan solusi realistis untuk memiliki rumah impian di lokasi strategis.
Jika Anda sedang mempertimbangkan rumah komersil, pastikan Anda tidak hanya fokus pada harga dan cicilan, tetapi juga kesiapan memenuhi seluruh syarat KPR komersil agar pengajuan Anda cepat disetujui.